В июне 2026 года крупный банк вывел в своём мобильном приложении витрину новостроек: на старте — более 32 000 квартир в Москве и Московской области, партнёры — крупные застройщики, сделки оформляются по ДДУ, а ипотеку можно оформить там же, не выходя из приложения. Для риэлтора это не новость «про банк». Это новость про то, у кого теперь происходит первый контакт с покупателем.
Что именно произошло
Банк запустил в приложении раздел для поиска и покупки квартир в новостройках: витрина собирает предложения застройщиков, а весь путь покупателя — от выбора объекта до регистрации права собственности — проходит внутри сервиса (описание продукта, разбор того, как цифровые сервисы меняют рынок новостроек).
Как это устроено для покупателя по данным публикаций: он выбирает квартиру на витрине, оставляет заявку, менеджер партнёра перезванивает в тот день и помогает записаться на просмотр; ипотеку можно оформить тут же — по субсидированным программам ставка начинается от 11,9%, стандартная — от 16,9%; приёмка квартиры и отправка документов в Росреестр тоже проходят в личном кабинете (обзор сервиса).
Почему это касается агента, который новостройками не занимается
Первый контакт с покупателем — самый дорогой ресурс на рынке. Кто поговорил с клиентом первым, тот и определяет, какие объекты он вообще увидит. До сих пор этот контакт чаще всего происходил в поиске объявлений: покупатель смотрел варианты, звонил, встречался. Теперь часть покупателей начинает путь в банковском приложении — там, где у банка уже есть данные о доходах клиента и одобренный лимит.
Практический эффект для агента такой: клиент приходит позже и «теплее» к банку, чем к вам. Часть решений — про бюджет, про район, иногда про конкретный ЖК — уже принята до первого разговора с вами. А на следующей сделке (обмен, продажа, покупка для детей) он снова открывает приложение, где лежит вся его история.
Что делать риэлтору: три шага, которые работают уже сейчас
- Заводить клиента в CRM с первого касания, а не с просмотра. Пока банк считает ипотеку, у вас уже должна быть заявка с параметрами. Разница в том, кто позвонит первым с конкретным вариантом.
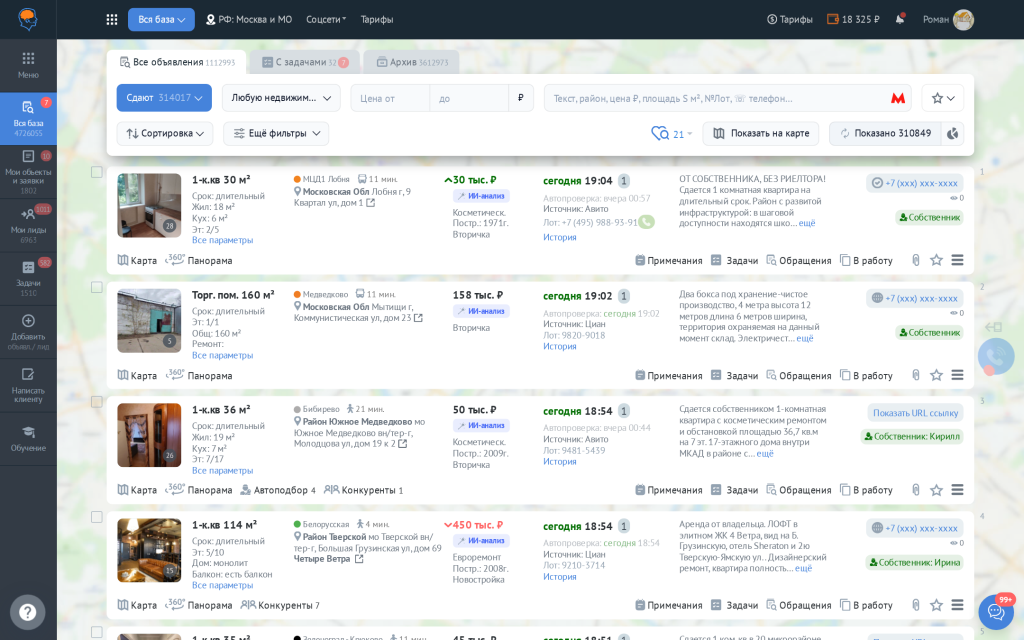
- Ставить автоподбор под заявку, а не искать вручную. Клиент назвал параметры — новый объект, подходящий под них, должен попадать в подборку сам, в день публикации. На вторичке скорость решает: объекты уходят за дни, а иногда за часы.
- Держать диалог там, где клиент реально отвечает. Один клиент пишет в Telegram, другой — в WhatsApp, третий — на Авито. Переписка, разбросанная по разным приложениям, теряется вместе с клиентом. Единое окно, где вся переписка по номеру собрана в одном месте, — это не удобство, а способ не потерять уже начатый разговор.
Где у агента остаётся преимущество
Витрина новостроек хорошо закрывает стандартный сценарий: выбрал квартиру в новом доме, оформил ипотеку, получил ключи. За её пределами остаётся всё то, что требует человека:
- Вторичный рынок — с проверкой истории объекта, собственников, обременений и торгом.
- Сложные цепочки — продажа одной квартиры для покупки другой, альтернативные сделки, разъезды.
- Переговоры с собственником — то, что невозможно алгоритмизировать: цена, сроки, условия.
- Сопровождение после сделки — вопросы, которые появляются через месяц и через год, и с которыми клиент идёт к своему агенту, а не в приложение.
Именно на этих сценариях риэлтор не конкурирует с приложением, а дополняет его. Но чтобы попасть в этот сценарий, нужно быть у клиента в работе раньше — отсюда и три шага выше.
Что проверить в своей работе на этой неделе
- Сколько времени проходит от первого обращения клиента до первого показанного объекта? Если больше суток — клиент уже посмотрел витрину без вас.
- Есть ли у вас заявки с параметрами, по которым работает автоподбор, или подбор каждый раз делается руками?
- Сколько начатых диалогов висит без ответа в разных мессенджерах — и видите ли вы их в одном окне?
CRM с воронкой, автоподбор объектов под заявку и единый мессенджер для всех каналов — это рабочий инструмент, а не теория: SmartAgent.
Полный бесплатный доступ — без карты и без звонков от менеджеров